Prorrateo o reducción de impuestos y programas de ahorro específicos, claves para para facilitar el acceso a los jóvenes a su primera vivienda
- Escrito por La redacción
- Publicado en Capital
Comprar la primera vivienda se ha convertido en uno de los grandes retos y en la mayor preocupación de los ciudadanos españoles, sobre todo para los jóvenes. Entre los altos precios de los inmuebles, las entradas iniciales de hasta el 20% del precio y el pago de los gastos asociados a la compraventa (alrededor de otro 10%), muchos se ven obligados a retrasar indefinidamente el sueño de tener su propio hogar.
Sin embargo, desde el comparador hipotecario iAhorro proponemos varias medidas que podrían facilitar este acceso: desde prorratear el pago de impuestos hasta recuperar programas de ahorro específicos que incentiven la compra.
Laura Martínez, directora de comunicación y portavoz de iAhorro, explica que la clave está en reequilibrar el esfuerzo financiero que exige comprar una vivienda, “porque el encarecimiento de la vivienda que hemos ido viendo en los últimos años obliga a aportar más ahorro inicial, lo que deja fuera a muchos jóvenes que podrían pagar con facilidad la hipoteca, pero no tienen esa base de inicio para pedirla”.
Igualmente, Martínez asegura que esto “aumenta cada vez más la tendencia de posponer la compra de un piso por parte de los españoles”.
Prorrateo o reducción del pago de impuestos
Una de las principales propuestas que, según iAhorro, podrían implantar el Gobierno es permitir el prorrateo del pago de impuestos asociados a la compraventa, como el Impuesto de Transmisiones Patrimoniales (ITP) que se aplica a la hora de adquirir una vivienda de segunda mano; o el IVA, en vivienda nueva.
Actualmente, estos tributos representan un coste importante en el desembolso inicial. Por ejemplo, una vivienda con un precio de compraventa de 300.000 euros, con un ITP del 10% en la Comunidad Valenciana (de los más altos de España), implicaría un pago de 30.000 en este concepto. Si este gasto pudiera repartirse de forma gradual en varios años sin intereses ni recargos, la carga financiera inicial bajaría mucho y esto daría aire a los compradores jóvenes.
La redacción
Este artículo ha sido elaborado por el equipo de Redacción combinando el trabajo de agencias de noticias con nuestra propia labor de edición y contraste. Seleccionamos, procesamos y verificamos la información global para ofrecértela de forma clara, rigurosa y adaptada a nuestra línea informativa.
La Redacción recomienda
-
 Por qué 72 millones de libras no son gratis: los riesgos que corre Reform UK al aceptar dinero de grandes donantes
-
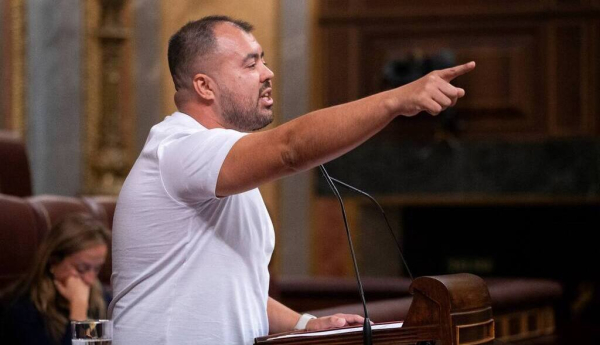 Nahuel González (IU) echa en cara en el Congreso a Vox su “cobardía” con los menores migrantes en Ceuta y recuerda a Figaredo que “pidió ‘cazar’ a personas, a niños, y hoy es ya una realidad”
-
 El Gobierno planifica una inversión de casi 13.000 millones de euros en los aeropuertos españoles, la mayor de la historia
-
 Un paso importante para los trabajadores móviles: el Grupo S&D acoge con satisfacción el paquete de medidas sobre movilidad laboral justa
-
 La glorificación por parte de Vučić del criminal de guerra Mladić supone un nuevo golpe a los valores europeos: la UE y el PPE deben actuar